中国:燃气发电机的主要买家?
2025-12-31
这是一个在行业聊天和与供应商谈判中不断出现的问题。我马上说:答案并不像看起来那么明确。许多人在看到总体进口数据时,立即想象大型工业园区会购买数十兆瓦级的装置。现实一如既往地更加复杂和有趣。是的,中国是一个巨大的市场,但其结构和需求驱动因素却常常被忽视。我会根据我过去七八年的所见所闻来尝试解决这个问题。
刻板印象的腿从何而来?
当他们谈论主要买家时,他们通常指的是统计数据。乍一看,这不言而喻:就燃气活塞发电厂(GPU)的采购量而言,中国确实名列前茅。但如果你仔细挖掘,就会发现大部分都不是现成的气体发生器在欧洲意义上,我们习惯于(作为单一的交钥匙模块产品),而是组件、许可证和本地化组装。中国能源公司和工程巨头早已学会从卡特彼勒、MWM、瓦锡尔购买心脏发动机。 - 并将它们与您的设备绑在一起。因此,世界购物排名有点不诚实。
第二种刻板印象是需求仅由廉价天然气或蓝色天然气政策引起。当然,将偏远地区连接到天然气管道起到了推动作用,但我认为这只是因素之一。在我看来,更重要的是关于能源供应分散化的内部政策。十年前发生几次严重的电网故障后,许多产业集群,特别是广东、江苏和山东省,收到了严格建议(实际上是要求)配备备用发电。这就是乐趣的开始。
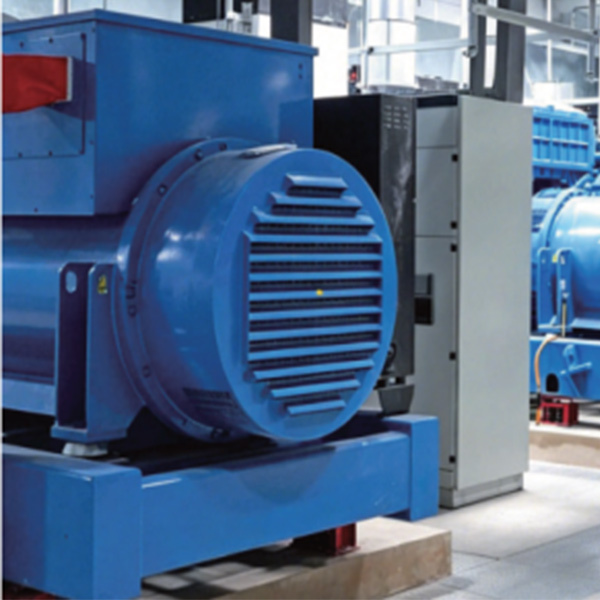
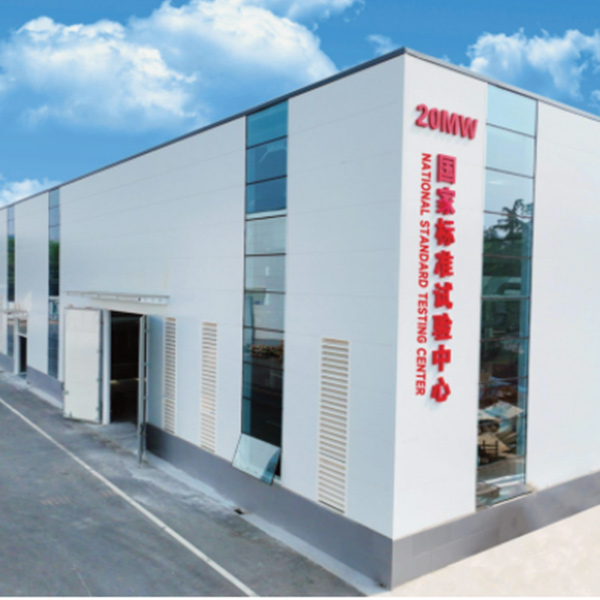
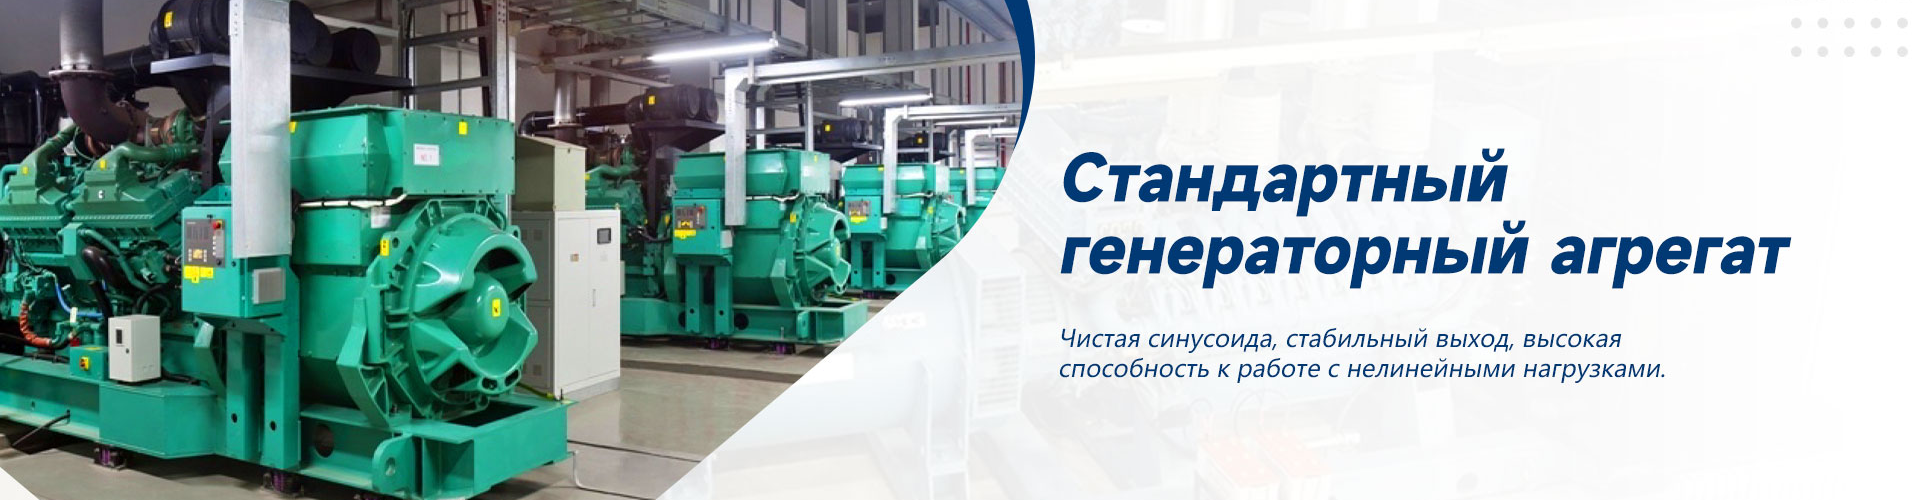
正是这个细分市场——中型工业、工厂、纺织厂、加工厂——创造了同样稳定、无形的大众需求。他们很少直接从欧洲品牌购买。他们经常通过当地集成商进行工作。在这里,例如,宇科(山东)电气科技有限公司(钰科电气)就是此类玩家的典型例子。公司的前身是2003年在青岛成立的DEVER团队,目前已经进入从研发、技术咨询到交付施工的全周期。他们的网站voyoko.ru很好地体现了这种方法:它不仅仅是销售硬件,而是为特定客户任务提供解决方案,并且通常具有深度适应性。为他们准备好了气体发生器- 只是更大的能源或技术系统的一部分。
他们实际购买什么:需求的具体情况
与中国合作伙伴合作,您很快就会明白,他们的首要任务不是理想条件下的最大效率,而是生存能力、可维护性以及在非理想气体下运行的能力。垃圾填埋场沼气、低热值伴生气、焦炉煤气——这是他们的日常。因此,欧洲为清洁天然气设计的装置经常在竞争中失败,即使技术更先进。本地制造商和集成商,例如前面提到的宇科,能够修改控制和清洁系统以适应这些条件。
另一个重要的细微差别是对服务的态度。对于许多工厂来说,欧洲价格的保修后服务合同是不可接受的。他们更喜欢自己供应零件并培训自己的工程师。这为西方优质品牌设置了障碍,但为那些愿意转让技术和支持本地化的品牌提供了机会。通常,获胜者不仅提供工作站,还提供文档、培训和现场生产某些组件的权利。
我在2019年有一个案例,他们为山东的一家建材厂提供了解决方案。我们的计算基于欧洲标准的维修间隔标准,显示出一种经济性。客户,他们的总工程师,立即问道:如果我们不是按照你们的500小时换油,而是按照我们的750小时换油,这会影响什么?我们有这样的气体,我们仍然需要更频繁地更换过滤器,并且我们已经做好了磨损增加的准备,但我们希望减少停机时间。这是一种不同类型的思维——务实到愤世嫉俗的地步。因此,他们不是从我们这里购买产品,而是从一家提供灵活定制服务规定的当地组装商那里购买。
绿色转型和可再生能源的作用
如今,中国关于氢能和绿色能源的讨论很多。这也会影响 GPU 市场,但并不像看上去那么直接。气体发生器越来越多的人不再将其视为能源供应的支柱,而是将其视为太阳能和风能的平衡电力。尤其是西部地区,可再生能源发电增长较快,但网络薄弱。需求正在转向具有快速启动和高机动性的装置。
但这里存在一个技术分叉。部分市场被针对频繁起停而优化的现代发动机所吸引。另一部分出于可靠性和价格的原因,更喜欢旧的、经过验证的模型,但配备了复杂的控制系统。我见过一些项目,其中相对简单的气体活塞发动机由如此复杂的基于人工智能的系统控制,该系统预测附近太阳能发电场的负载并提前启动它。结果是廉价硬件+昂贵软件的混合体。
氢的前景也引起了混乱。中国企业正在积极投入氢发动机的研发。到目前为止,这些都是试点项目,但许多本土企业,包括科技企业,宇科(山东)电气科技有限公司,已经将自己定位为未来氢解决方案的集成商。他们在针对特定燃料采用技术方面的经验可以发挥关键作用。与此同时,主流趋势是将沼气甲烷化用于标准燃气工厂——这在此时此刻产生了快速的经济效应。
物流、支付和陷阱
如果从物资的实际层面来讲,中国不是一个市场,而是很多不同的市场。即使不同省份的要求和标准也可能有所不同。 CE 或 UL 认证本身意义不大。需要当地的安全证书,而获得安全证书的过程往往不仅取决于技术参数,还取决于与测试实验室的关系。我们曾经被困了四个月,因为我们的排气歧管不符合他们对住宅区噪音规范的解释,尽管该工厂是为距离住宅区 10 公里的工业园区而设计的。
付款也并不容易。期望新的中国客户获得 100% 的预付款是一种乌托邦。标准方案是预付30%,根据装运文件预付60%,调试后预付10%。但有时只有在保修期结束时(即一两年后)签署法案后才能获得最后的 10%。这需要认真的现金流规划。大型政府项目可以通过信用证进行,但也存在相应的竞争,而且往往带有政治色彩。
来自欧洲或美国的物流变得更加昂贵并且需要更长的时间。这给中国本地组装商带来了额外的优势,他们可以提供较短的库存交货时间。许多国际品牌现在也专门针对这个市场在中国或东南亚进行本地化总装。正如宇科电气的描述(建筑工程和服务)所示,具有强大工程和施工专业知识的集成商处于优势地位,因为他们覆盖了从设计到国内调试的整个链条。
那么买家是主要的吗?最后的考虑因素
回到标题问题。如果我们按照已安装的气体活塞发电能力的数量来计算,当然是的。如果我们算上西方现成汽车的直接购买量,情况就不再是这样了,这个份额将会下降。中国越来越多地购买的不是盒子,而是技术、许可证、关键部件和工程。市场已经成熟,进入深度细分化、专业化阶段。
现在的主要驱动力不是对新产能的渴求,而是对现代化、提高效率以及与新能源整合的需求。需求正在从简单地销售设备转向销售长期解决方案和服务合同。在这方面,公司的运营模式,例如宇科电气,将科学开发、技术咨询和施工结合起来,更具可行性,更符合市场需求。
因此,简单地回答:中国是天然气发电能力的主要消费者,但并不总是传统意义上的直接买家。这是一个复杂、灵活的解决方案市场,技术能力和适应意愿比设备的品牌或价格更重要。尽管竞争激烈,那些了解这一点的人仍能继续在这里成功工作。