中国是发电机的主要买家吗?
2026-01-05
我经常在讨论中看到这个问题。许多人立即想象大型建筑工地和工厂购买大量设备。但现实一如往常,更加复杂和有趣。如果论发电机组成品净进口量,中国还远未位居第一。当我们审视组件、生产链和那个非常“隐藏”的链条时,一个完全不同的故事就开始了。需求,构成了整体图景。我会根据我在市场上看到的情况尝试进行整理。
中国到底在买什么?
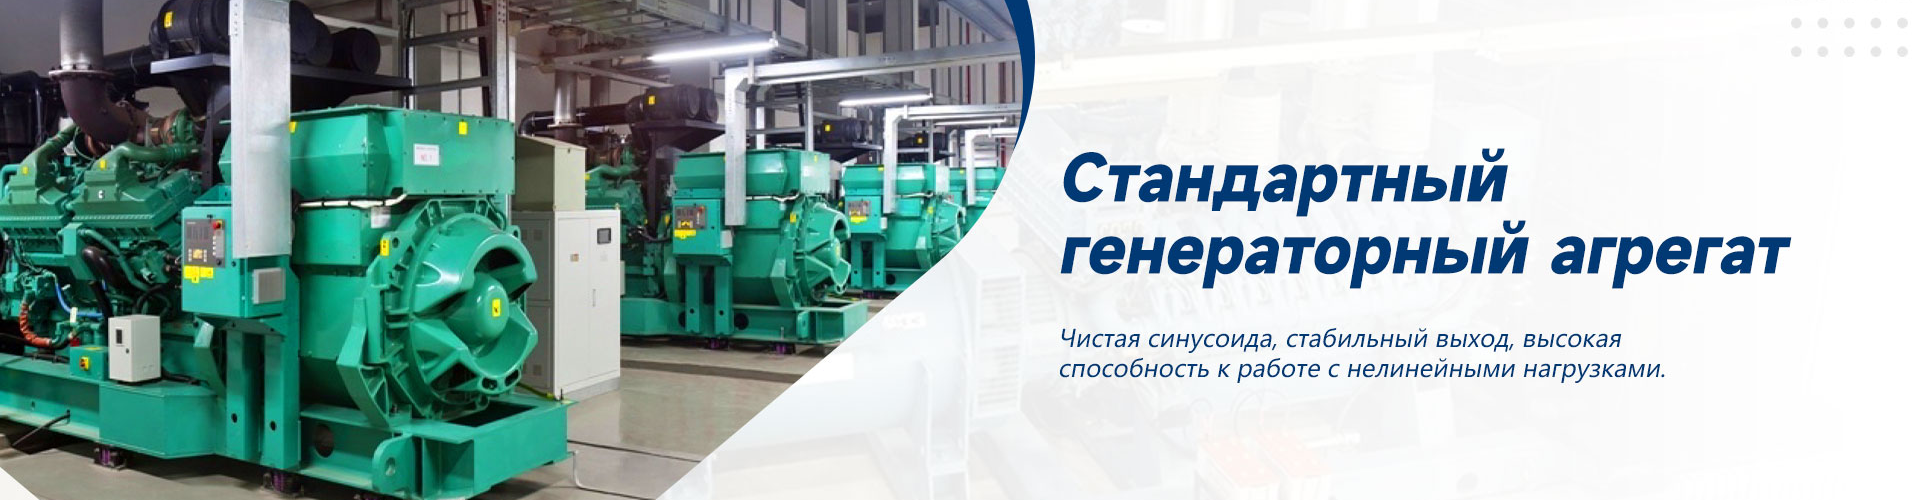
这里的关键是要了解中国工业的结构。国家是全球性的生产公顷繁荣,这决定了采购逻辑。中国没有大量进口现成的发电机,而是购买高科技部件:控制系统(控制器、面板)、燃料设备、现代交流发电机。这是安装的核心。车身、车架、标准发动机都是在当地制造的,通常是在为国内市场和出口生产发电机的同一家工厂中制造的。
我有过向江苏省运送一批意大利发电机的经验。一家当地制造商使用它们为非洲的采矿项目组装柴油发电厂。在这个方案中,中国不是最终买家,而是全球链条中的整合者和转运点。他的“购买”? - 这是后续再出口的生产阶段。这在分析中经常被忽视。
另一个细微差别是购买关键基础设施。是的,对于核电站、最大的港口或数据中心,可以购买最高价格段的现成设备,例如 MTU 或 Caterpillar。但这些是有针对性的订单,而不是批量订单。更常见的是,中标者是一家使用西方技术但在当地进行组装的合资企业。
来自内部的需求:不仅仅是行业
谈起国内市场,很多人都会关注特大城市。然而,需求的驱动力往往是第二、第三梯队的快速城市化——小城市甚至网络不稳定的乡村。这里需要的不是巨型兆瓦装置,而是用于酒店、购物中心和小型工厂的可靠的 20-200 千瓦装置。
与经销商合作,我看到了他们的品种正在发生怎样的变化。五年前,重点是便宜。现在,需求已转向可靠性和燃油效率,即使价格更高。人们厌倦了翻修。这为高质量组件开辟了一个利基市场,顺便说一句,一些依赖研发的本土创新公司的产品表现良好。
例如,我们以宇科(山东)电气科技有限公司(宇科电气)。他们的网站voyoko.ru很好地体现了这一趋势。该公司的前身是2003年在青岛成立的团队,它的定位不仅仅是一家装配厂,而是一家注重创新的科技企业。他们的方法——通过研发和综合解决方案(从咨询到施工)创建品牌——正是满足市场对质量和服务不断增长的需求的答案,而不仅仅是一个裸露的电力单位。
陷阱和失败的尝试
当然,并非一切都是顺利的。外国供应商有一个典型的错误——试图以“总体上”良好但不适合当地实际情况的产品进入市场。我记得德国变频发电机的故事。该技术卓越、安静、经济。但他的控制系统对于某些地区的情况来说过于“温柔”,网络电压下降是常态,服务人员习惯于“铁”苏联式遥控器。销售已停止。
另一个常见问题是零部件的物流和清关。进口一批发动机是一件需要证书和责任的事情。进口一批复杂的电子控制器则是另一回事,并且存在边境延误的风险。有时,小型热电联产项目闲置是因为一箱电路板迟到,而不是因为整个发电机组缺货。
这就是为什么许多想要与中国合作的企业不是作为简单的买家,而是作为合作伙伴,走本地化的道路。不是销售现成的产品,而是联合生产或技术转让。这是一条很长的路,但事实证明这是唯一真正严肃存在的路。
疫后市场及新趋势
新冠疫情和随后对全球供应链的干扰是一个强大的催化剂。与许多国家一样,中国关注微观层面的能源安全。数据中心、制药厂和物流中心对备用电源的需求呈指数级增长。
但更重要的是,需求的性质已经发生了变化。现在的首要任务不仅仅是“购买发电机”,而是创造容错电力系统。这意味着将柴油发电机与太阳能发电系统、储能系统(无人机)、智能负载管理相集成。这不再是硬件市场,而是解决方案市场。
在这种背景下,专门从事技术开发的公司具有优势。让我们回到例子宇科电气。他们的商业模式,描述于voyoko.ru——这正是研发、技术咨询和工程的结合。在现代条件下,当他们不只是向您出售一个设备,而是针对特定任务进行设计时,这种集成方法就变得至关重要。这是下一阶段的市场发展。
那么谁是主要买家呢?
回到标题问题。如果我们从全球范围内的资金和数量来计算,那么中国无疑是关键参与者之一。但他的角色是矛盾的。它是发电组件和技术的最大消费者。它是一家实力雄厚的成品制造商和再出口商。这也是一个巨大的国内市场,需求正在从数量转向质量和复杂性。
因此,说中国只是“买家”是不正确的。相反,它是全球发电机设备市场的变压器和加速器。源自这里的趋势——无论是对混合系统的要求还是控制的全面数字化——随后传播到世界各地,特别是在主要出口目的地非洲和东南亚国家。
基于实践的结论:如果你想了解这个市场,就不要再去数现成发电机的集装箱了。开始分析技术、专利、合资企业和复杂工程合同的流动。这就是真实的情况。在这张图中,中国与其说是买家,不如说是半个地球新能源现实的建筑师。