中国是发电机的主要买家吗?
2026-01-05
这是在贸易展览的对话或与供应商的通信中经常出现的问题。我马上就说,这个措辞太简单了,甚至有点误导。是的,中国是一个巨大的市场,但断章取义地称其为主要买家,就像说世界吃面包一样。目前还不清楚面包的种类和体积。如果我们谈论工业柴油发电机组,情况就很复杂。中国是迄今为止最大的消费国之一,但通常不是作为国内使用的最终买家,而是作为全球供应和生产链中的关键环节。很多人忘记了中国本身就是一个制造大国。这就是乐趣的开始。
市场:需求不在所寻求的地方
当我们分析中国发电机进口情况时,我们不能看一般的吨数或件数,而是要看具体的情况。中国工业长期以来自行关闭了大众化、廉价的中低功率领域。他们为什么要更便宜、更快地进口自己生产的东西?另一件事是高科技装置。针对北极条件、超高效气体活塞装置、生物燃料系统的特殊设计,或者例如当地制造商刚刚掌握的排放要求的现代火力发电厂装置。这就是需求所在。但它是基于点、基于项目的。
我记得几年前我们参加了为山东省一家在建工厂供应发电机的招标。该客户是一家中欧合资企业。他们的技术规格是从英文翻译过来的,网络上的噪声和谐波失真规格显然是照搬德国总部的要求。标准的中国类似产品,甚至是知名的本土品牌,都不起作用。最终,欧洲组装获胜,但有一个有趣的细微差别:动力装置是日本的,控制系统是德国的。在这个计划中,中国扮演的是一体化之地和最终消费者的角色,但不是关键高科技零部件的制造商。这是高端市场的典型情况。
另一层需求是备件和发动机。这就是交易量变得严重的地方。组装出口机组的中国大型发电机制造商经常在国外购买康明斯、沃尔沃、MTU 或约翰迪尔发动机。利莱森玛 (Leroy Somer)、斯坦福 (Stamford)、美奥迪 (Mecc Alte) 交流发电机也是如此。因此,海关对发电机的统计实际上可能反映了完工电厂随后再出口所需的零部件进口情况。理解这一点很重要。
生产与品牌:中国发电机的诞生地
这里需要消除一个神话。中国制造不等于中国技术。大量工厂是组装场所。江苏、广东我去过好几个。我看到同一条生产线上不同品牌的产品:面向国内市场、面向东南亚、面向非洲。区别通常仅在于油漆、贴纸的颜色,以及最重要的是内部组件的质量。
但还有另一个趋势——专有技术公司的增长。他们不只是复制,而且投资于研发。以公司为例宇科(山东)电气科技有限公司(宇科电气)。他们脱胎于 2003 年在青岛成立的 DEVER 团队并非巧合。他们的网站(voyoko.ru)将他们定位为集开发、技术咨询和工程于一体的创新型企业。这是下一个层次。这些公司是先进零部件需求的推动者,同时也是发展中国家市场上传统西方品牌的竞争对手。它们的出现正在改变格局:中国不仅正在成为一个装配厂,而且正在成为能源领域应用工程解决方案的中心。
然而,它们的弱点通常不是硬件,而是控制和监测系统的软件。负载预测的复杂算法、与可再生能源的集成、通过物联网平台的远程控制——这仍然是一个巨大的差距。这就产生了对西方人才或有才华的软件工程师的需求,他们在国外工作后被吸引回中国。
实际交付的物流和陷阱
如果您正在考虑向中国供货,请忘记简单的计划。它有自己的特点。认证则是另一回事。 GB标准不仅仅是IEC的翻译。需要由经过认可的实验室进行本地测试,该过程可能需要数月时间。我们曾经因此失去了一份利润丰厚的合同。上海的合作伙伴向我们保证一切都会解决,但当涉及到柴油机组的消防安全证书时,结果发现我们的外壳设计不太符合当地的散热规定。我必须做出改变并重做样本。客户自然没有等待。
第二点是国内物流。将一个带有发电机的 40 英尺集装箱从上海港或宁波港运送到内陆工厂(例如成都)是一个史诗般的过程。有必要考虑一些道路的尺寸限制、批准,有时还需要考虑运输结构的拆卸。而在这方面,中国采购公司有一个巨大的优势:他们对这些道路和程序了如指掌。如果外国供应商没有本地合作伙伴来负责最后一英里,那么他们就无能为力。
当然还有价格。竞争很疯狂。中国的采购工程师精打细算每一分钱。但有趣的是,在过去的 5-7 年里,我注意到了一个转变。在技术规格中,除了价格之外,一个单独的重要项目越来越多地是总拥有成本和维修间隔。也就是说,他们不再只对廉价的设备感兴趣,而是对工作时间更长、不会出现故障且油耗更少的设备感兴趣。这为高质量(尽管更昂贵)的解决方案打开了大门。
使用案例:从建筑工地到数据中心
要了解需求,您需要了解发电机的安装位置及其原因。传统上 - 建筑工地、矿山、偏远地区。但现在增长最快的领域是为关键基础设施提供备用电源:数据中心、电信站、医院、金融机构。在中国,随着大规模数字化和智慧城市建设,这种需求是巨大的。
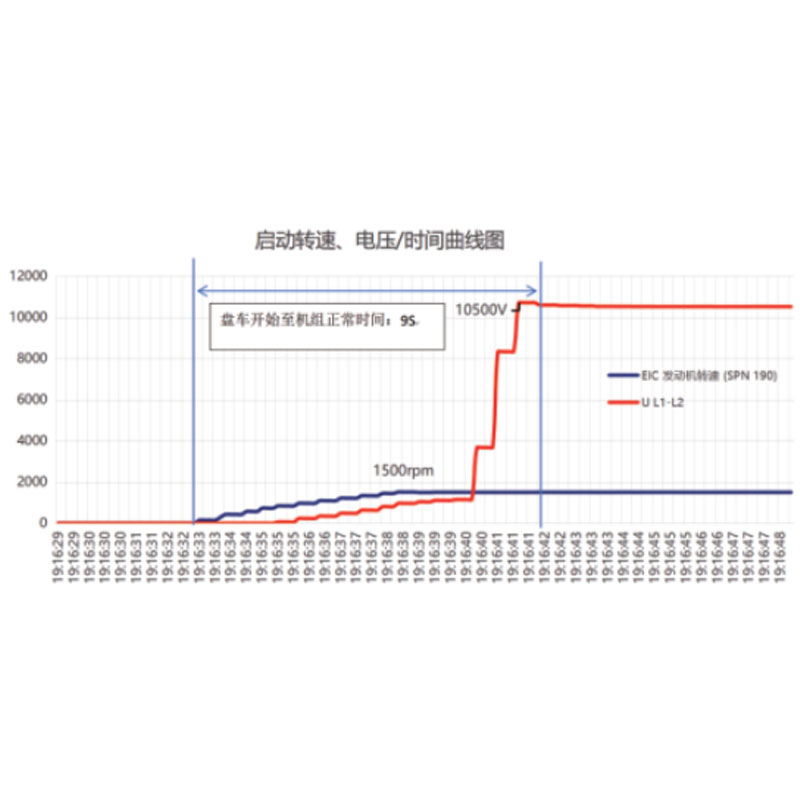
这里的要求要高得多。我们需要的不仅仅是电源,还包括即时(几秒钟)调试、网络无缝切换以及出色的可靠性。例如,对于数据中心来说,功率因数和输出信号纯度也很重要。对于此类项目,通常会创建混合系统:发电机+UPS+储能系统。在此类项目中,中国常常充当最先进技术的试验场。他们购买样品,进行测试,然后开始关键元件的本地化生产。
另一个有趣的趋势是分布式能源。小型燃气活塞甚至柴油(尽管这里的环境很困难)发电机以热电联产模式运行(热电联产),供个别住宅区或工业园区使用。在中央网络过载的地区尤其如此。同样,我们需要的是高效、智能的解决方案,而不是简单的动力装置。
展望未来:买家还是潮流引领者?
那么中国是主要买家吗?对于大众市场 - 不,它是其主要生产商和出口商。对于高科技领域 - 是的,这是关键的买家之一,但要求非常高且务实,他们越来越想要的不仅仅是购买一个盒子,而是获得技术和适应它的权利。
我看到的主要变化是中国从被动消费者转变为特定需求的共同开发者和推动者。他们对能源效率、与太阳能电池板集成或通过类似微信界面的远程监控系统的要求开始塑造全球参与者的产品线。
因此,从标题上回答这个问题,我想说的是:中国是新型需求的主要塑造者。这个市场不仅购买发电机作为设备,还购买能源安全和效率的解决方案。以此身份,他向所有人规定了条件:欧洲的零部件制造商、东南亚的组装商以及上述公司等技术公司宇科电气。忽视这种转变就完全忽视了行业正在发生的事情。现在更有趣的不是看采购量,而是看中国工程师写了哪些具体技术规格。这就是未来的真实地图所在。