中国:柴油火力发电厂的主要买家?
2026-01-31
这是贸易展览或行业论坛场外对话中经常出现的问题。许多人立即想到大规模购买现成的交钥匙电厂。对于非洲或亚洲。但现实一如往常,更加复杂和有趣。如果论大功率柴油火电机组成品净进口量,中国处于前列的时间并不长。他的角色与众不同,而且常常逃过人们的注意。它更像是一个巨大的枢纽、处理器和关键组件的供应商。而正是在这样的背景下,“主要买家”的问题被提出来。呈现出完全不同的含义。
不是车站,而是“胆”:真正的需求在哪里
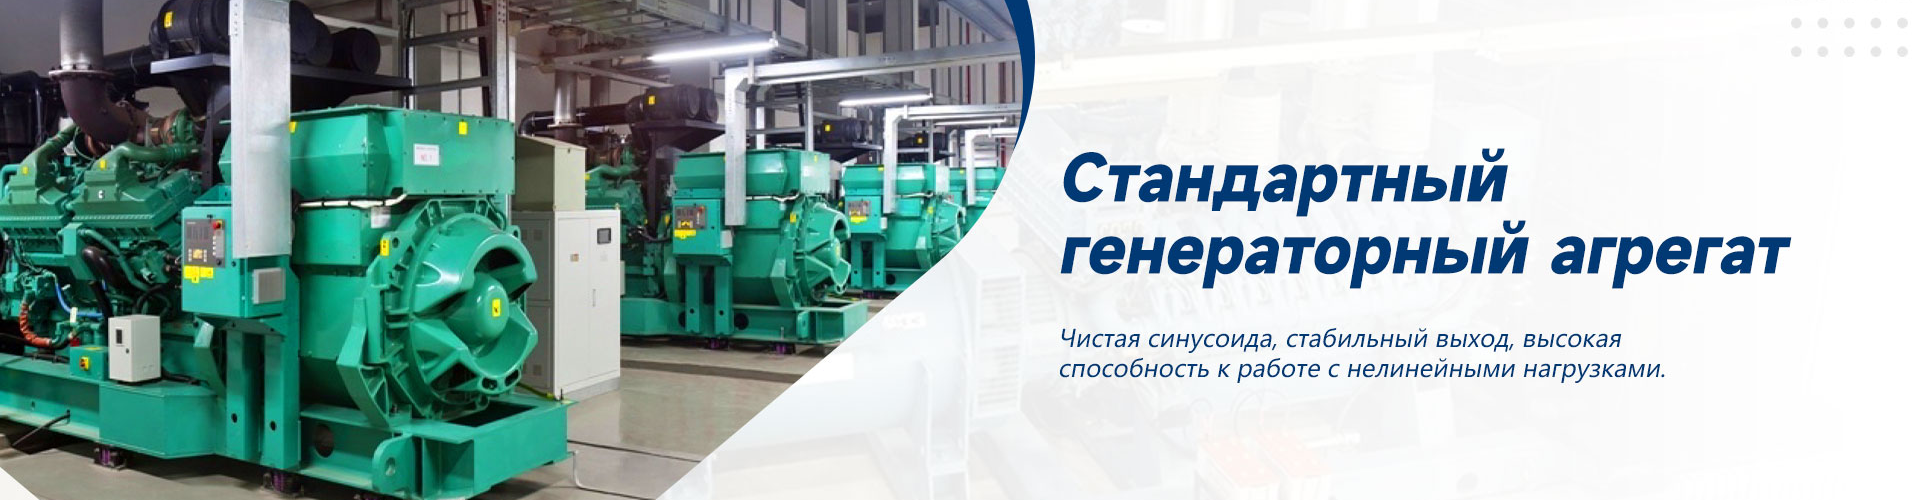
在研究了独联体和中东的供应后,您会看到一个明显的趋势。大型交钥匙投资项目现在通常通过中国EPC承包商进行。但他们很少从欧洲制造商那里购买已完工的火力发电厂。更常见的是购买“填充物”:柴油发动机、发电机、控制系统、变压器。中国市场是零部件的巨大消费国。为什么?因为当地的机械工程,如潍柴、玉柴、康明斯中国,为其发电厂的生产吸收了大量的能量。一些进入国内市场(储备产能、偏远地区),但大量流量作为更复杂解决方案的一部分重新出口。
我记得在哈萨克斯坦的一个项目,需要快速部署油田储备能力。欧洲站的交货时间至少有10个月。我们向中国集成商求助。他提供了一个“设计师”:MTU许可的潍柴发动机、斯坦福发电机(长期以来也在中国生产)、基于西门子或施耐德的控制面板(当然在中国组装)。我们用了三个月的时间在现场组装了所有东西。质量?不太理想,铺设电缆和设置 ATS 时存在一些问题,但对于金钱和时间来说,这已经足够了。客户很高兴。本质就是:中国购买的不是电站,而是技术和零部件,然后出售现成的解决方案。
重要的是不要混淆。有一个高端市场——卡特彼勒、MTU、珀金斯在原来的市场上仍然占据主导地位。但它们在“中国消费”总量中所占的份额呢?柴油发电量正在下降。市场正在被本地化品牌和组装所占领。因此,当你看到中国柴油发电机组进口统计数据时,你需要看一下细分:它是什么?来自德国的完整组装单元还是仅用于稍后组装的发动机?我认为这是第二个。
集成商和利基参与者的角色
在此背景下,观察那些占据自己利基市场的公司是很有趣的。他们不生产数千台发动机,但他们知道如何为特定任务组装可靠的解决方案。在这里,例如,宇科(山东)电气科技有限公司(宇科电气)。从他们的网站(voyoko.ru)很明显,他们脱胎于DEVER团队,该团队从2003年就开始出现在这个话题中。这是现代中国技术集成商的典型例子。他们将自己定位为一家工程公司,而不是硬件销售商:研发、咨询、供应、施工。
他们为谁工作?假设有一位俄罗斯或中亚客户不仅需要一个“带发电机的盒子”,还需要一个对矿山或工厂的陈旧设备电力系统进行现代化改造的解决方案。标准 TPP 行不通——需要进行调整。这就是像Yuke这样的公司发挥作用的地方。他们可以采用中国或获得许可的发动机,添加特定的控制系统,也许与旧涡轮机或太阳能电池板集成。他们是组件的买家,但对于最终买家来说,他们是完整解决方案的卖家。他们在俄罗斯的客户认为他是从一家中国公司购买产品,但事实上,这家公司是一家聚合商和定制商。
对于这样的公司来说,这可能很困难。一个引人注目的例子:在我们供应励磁系统的一个旧项目中,我们面临这样一个事实:一家中国集成商以集成为借口要求提供通信协议文档。事实证明他们正在尝试“逆向工程”?我们为您的控制单元设计的软件。竞争发生在各个层面——从价格到知识内容。但这证实了这个论点:他们的需求是对技术和知识的需求,然后将其包装成产品。
原材料和物流:问题的隐藏面
还有一个方面没有太多谈论。成为“主要买家”?或“总装配工?”,需要保证原材料和零部件的流动。中国在这里玩游戏已经很长时间了。吸收铜(用于发电机和电缆的绕组)、钴、锂(用于具有储能的混合系统)的沉积物都是一项策略的一部分。对价值链的控制。
实际上,这会导致以下结果。对于外部买家来说,中国的铜母线或特殊电工钢的价格可能比世界市场更稳定,有时甚至更低。这给他们的发电机和变压器组装商带来了巨大的优势。您购买了发动机,但其他所有东西 - 轮胎、电缆、外壳、冷却系统 - 已经有了“内部”、优化的价格。因此,即使制造质量一般,他们的最终产品也具有竞争力。
物流则是另一回事。尝试将重型发电机从欧洲运送到乌兹别克斯坦。现在看看中国公司如何通过陆地走廊(同一条丝绸之路)做到这一点。时间和成本往往对他们有利。他们创建了一个成为“客户”的生态系统。组件是有利可图的,因为下一阶段——成品解决方案的出口——在物流和经济上都是合理的。
环境压力和柴油的未来
现在他们越来越多地谈论放弃柴油。欧洲有严格的排放标准。但在中国,情况是双重的。一方面,在大城市和新设施中,天然气和可再生能源得到了真正的推动。另一方面,对于国内数以千计的工业企业、矿山和港口来说,柴油仍然是“主力”。因为它的简单性和自主性。
这对市场意味着什么?中国将(并且正在)为其发动机购买排气净化技术、催化还原系统(SCR)和柴油颗粒过滤器(DPF)。同样,与其说是现成的车站,不如说是现代化和符合标准的解决方案。我们已经看到中国制造商对相当复杂的实时排放监测系统的要求。这是新的一层需求。
此外,趋势是杂交。柴油热电厂加太阳能电池板加存储。谁是太阳能电池板和电池的主要买家和制造商?又是中国。因此柴油发电并没有消失,而是集成到了混合动力系统中。在这个领域,中国不仅仅是买家,它还设定了趋势和价格。
结论:不是买家,而是系统集成商
那么中国是柴油火力发电厂的主要买家吗?如果我们采取狭义的解释——从外国制造商那里购买现成的强大的电台——那么就不会。但如果你看得更广泛——关注随后组装、再出口和创建混合能源解决方案的关键部件、技术和原材料的消耗——那么当然是的。他是这个市场的主要处理者。
它的优势在于创建一个完整的链条:从矿石到成品发电厂,适应新兴市场的要求。公司喜欢宇科(山东)电气科技有限公司- 这个生态系统的一部分。它们填补了工程细化和集成设计的空白,这通常比仅仅销售“硬件”更重要。
因此,下次你听到这个问题时,你可以澄清一下:“你是指现成站的买家,还是构成全球组件和解决方案市场的买家?”答案会有所不同。在我们面临的实际项目中,中国的存在往往不仅仅是集装箱中的廉价发动机,而是采用数字控制对动力装置进行现代化改造的提案。这才是真正改变力量平衡的因素。