中国是大功率发电机的主要买家吗?
2026-01-06
我经常听到这个问题,总是让我微笑。从外部来看,这似乎是合乎逻辑的:一个大国,快速增长,大型项目——当然,他们什么都买。但现实一如往常,更加复杂和有趣。是的,中国是一个巨大的市场,但将其作为一个“主要买家”来谈论? - 意味着看不到全貌。了解中国内部正在发生的事情以及这如何改变全球格局非常重要。我在这个领域已经有十多年了,这段时间的重点已经从简单的导入转向了其他事情。
从进口到本地化:格局发生了怎样的变化
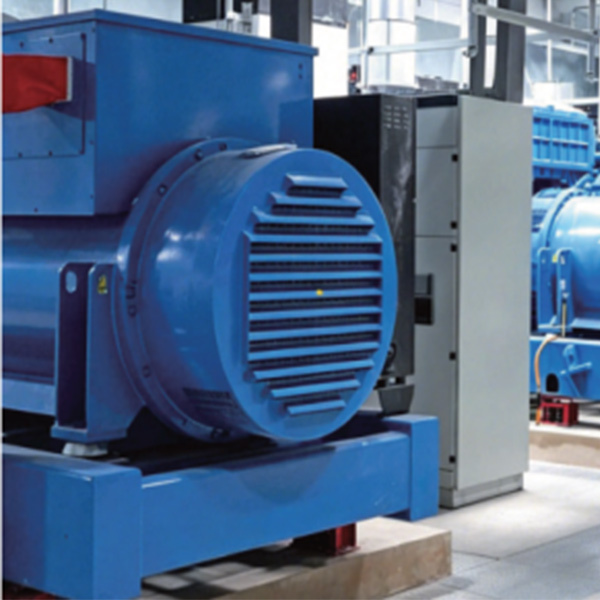
十年前,情况有所不同。大型基础设施项目,特别是在偏远地区或建设高峰期,确实被外资积极购买。强大的发电机。卡特彼勒、康明斯、MTU 等品牌的需求量很大。这是关键设施质量和可靠性的保证。但即便如此,它自己的产业也在并行发展。
现在中国发电机市场主要是国内生产。潍柴、玉柴、上柴等企业取得了巨大的飞跃。他们不只是复制,他们还进行调整、改进,并经常提供完全适合当地要求和价格预期的解决方案。因此,当我们谈论“采购”时,我们需要立即澄清:我们谈论的是中国企业之间的国内采购还是进口?后者在标准大功率装置(例如高达 2-3 MW)中所占的份额正在稳步下降。
但很多人都忽略了一个细微差别。中国在前一阶段成为主要买家,与其说是成品机器,不如说是技术、许可证和关键零部件。现代大功率柴油发电机组的生产是一项复杂的合作。如果动力装置通常是我们自己的,那么燃料系统、深层控制系统、某些类型的压缩机或涡轮机仍然可以来自国外。所以钱就流向了链条的另一部分。
进口仍然坚挺的领域:利基细分市场和特殊情况
进口发电机组并没有消失。他们只是撤退到其优势至关重要且与当地制造商竞争不那么直接的细分市场。首先是对可靠性的超高要求。例如,具有严格国际标准(API、ISO)的石油和天然气行业设施、Tier IV 数据中心或制药设施。在那里,客户愿意为经过数十年考验的品牌和全球服务网络支付溢价。
二是特殊应用。使用特定燃料的气体活塞装置 (GPU)、高效热电联产综合设施、具有特殊认证的海上装置(DNV GL 型)。在这方面,中国制造商仍在积累经验,而西方或日本公司仍然保持着强势地位。我本人参加了一项用于伴生气利用的燃气轮机机组供应招标——欧洲巨头之间存在竞争,由于适应性和效率的要求,中国的选择甚至没有被认真考虑。
第三个领域是国际组织资助或外国承包商承建的项目。他们经常需要来自其批准的供应商登记处的设备。这自动将世界知名品牌纳入招标范围。但即使在这里,中国承包商也越来越多地游说使用兼容的本地设备,以降低成本并简化物流。
案例研究:为什么?只卖给中国?不起作用
我想举一个个人经历的例子来很好地说明范式转变。几年前,我们参与了一个项目,为采矿综合体提供强大的柴油发电机(约 1.5 兆瓦)作为备用电源。客户是中国人,但工厂位于中亚。最初,他们要求欧洲设备,而且预算合适。
在谈判和澄清技术规范的过程中,有两个关键的事情变得清晰。首先,服务支持的可用性至关重要,不是在欧洲,而是在该地区,最好是讲俄语或中文的工程师。其次,欧洲工厂公布的交货时间(6-8个月)绝对令他们不满意。该项目可能会停止。
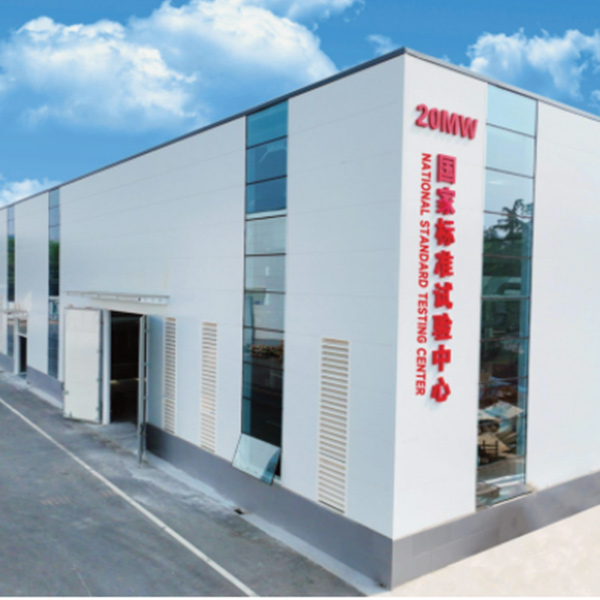
然后我们提出了一种替代方案 - 在中国合作伙伴工厂的设施中进行组装,但使用欧洲原装发动机和发电机(相同的混合方法)。例如,由以下公司进行组装、测试和适应当地条件(灰尘、温度变化)宇科(山东)电气科技有限公司。看了他们的网站voyoko.ru- 是的,他们将自己定位为一家集研发、技术咨询和设备供应于一体的创新型企业。这正是填补这一空白的玩家类型。结果,我们收到了满足“填充”关键要求的高质量产品,但期限为 3 个月,并提供全套本地化文档和服务。客户很高兴。我们出售的不是现成的进口设备,而是全面的解决方案和技术集成。
中国企业作为全球整合者的角色
这也许是最重要的趋势。中国电力企业不再只是生产者或买家。他们已成为强大的系统集成商。就拿“一带一路”大型项目来说吧?在亚洲和非洲。中方往往将总承包商、融资机构和技术供应商合二为一。
在此类项目中电力设备- 只是综合体的一部分。具体内容的决定是根据项目的整体经济情况、贷款条件和政治来做出的。通常,规格包括“或工程师批准的同等内容”的声明。这就是中国工程师自然倾向于能够快速响应和灵活适应的成熟本地供应商的地方。
像前面提到的育科电气这样的公司(正如他们的描述中所述,是一家集开发、咨询和施工于一体的公司)非常适合这种模式。他们可以以许可的技术或关键部件为基础,针对本国的特定项目进行修改,然后在国外的工厂供应和安装。由此,中国出口的不再是原材料或廉价消费品,而是成套的工程技术解决方案。在这些解决方案中,强大的发电机是一个重要的元素,但并不总是进口的。
展望未来:氢、混合动力和新挑战
关于市场未来的讨论已经围绕其他话题展开。中国作为“买家”的兴趣现在正在转向突破性技术,但他在这方面还没有感觉到自己是绝对的领导者。氢发动机发电机、基于新型电池的储能系统、智能微电网控制系统——这才是真正寻找知识和现成解决方案的领域。
中国的研究机构和公司正在积极结成联盟,收购这些领域的初创公司和许可证。他们准备在实施阶段成为此类技术的主要买家,以便随后在国内迅速扩大生产规模。我看到了几个偏远村庄的混合发电厂原型——太阳能电池板、风力发电机、柴油机和控制系统。 ?脑?系统来自德国,电力电子部分来自中国,部分来自日本,组装和改造再次在中国进行。
另一个挑战是环境。严格的国内柴油发电机排放标准迫使人们寻找新的解决方案。这再次需要国外的过滤系统、催化剂和废气中和技术。当购买的不是整个装置而是其关键的、技术最先进的部分时,情况又会如此。
底线:主要买家到底是什么?
那么中国是大功率发电机的主要买家吗?答案是模棱两可的。如果我们谈论即用型进口标准级装置,不,它的作用不再占主导地位。市场已经成熟,并且其自身的生产已经饱和。
但如果从更广泛的角度来看,中国当然仍然是几个关键事物的主要买家和消费者:1)能源生产领域的高科技和专业知识。 2) 内部生产的关键部件。 3) 复杂的工程解决方案,其中发电机被构建为模块。 4)通过大型基础设施项目在伙伴国家的市场份额。
所以标题中的问题有点过时了。更准确的问题是:“中国是大功率发电机系统市场的主要推动者和整合者?”在这里,答案将更加接近肯定。它的影响力不是由发票上的采购量决定的,而是由重新定义价值链并在全球领域制定新游戏规则的能力决定的。在这个新游戏中,玩家喜欢宇科(山东)电气科技有限公司,不仅仅是供应商,而是连接技术、生产和最终项目的重要节点。这就是您在这些供应链工作多年时看到的现代现实。